


Endüstriyel robot gelişimi altın çağını başlattı
Sanayi trendi açısından, bileşik yıllık büyüme oranı son 13 yılda yüzde 20'yi aştı. Artan işgücü maliyetleri ve politika rehberliği, endüstriyel robot endüstrisinin gelişimini teşvik ediyor. Sermaye ortamı açısından bakıldığında, 2017 ve 18'inde endüstriyel robot alanında finansman olayları sık sık yaşandı. Endüstri uygulamasında, 3C alanı bir salgın dalgası başlatacaktır.
1. Endüstri trendi
Aşağıdaki şekilde gösterildiği gibi, Çinli robotların satış hacmi 2013'ten beri yıllık bileşik büyüme oranı yüzde 20'nin üzerinde hızla artıyor. 2018'de 140,000 adetten fazla sevk edileceği tahmin ediliyor. Ortalama fiyat 200000 yuan ise, tek başına endüstriyel robotların pazar büyüklüğü 28 milyar yuan'a ulaşacaktır.
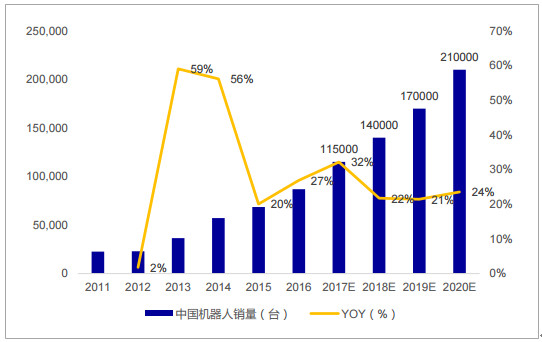
Veri kaynağı: 2018-2024 Zhiyan Consulting tarafından yayınlanan Çin'in Endüstriyel Robot Endüstrisinin Derinlemesine Pazar Araştırması ve Gelecekteki Gelişim Eğilimi Raporu
2. İtici faktörler
Artan işgücü maliyeti: 1980'ler ve 1990'larda demografik payın ortadan kalkması ve rahat çalışma ortamı arayışıyla birlikte, imalat sanayinin işgücü maliyeti artmaya devam ediyor. Ulusal İstatistik Bürosu, 2017 yılında belirlenen büyüklüğün üzerindeki işletmelerde çalışanların pozisyonlarına göre yıllık ortalama maaşlarını açıkladı. Rapora göre, Güneydoğu Asya'ya kıyasla işgücü maliyeti avantajını kaybeden Çin'de imalat sanayinin ortalama ücreti 58.049 yuan. . Dolayısıyla artan işgücü maliyeti, endüstriyel robotların gelişimini zorunlu kılıyor.
Politika rehberliği: Ulusal düzeyde, "Made in China 2025", "Robot Industry Development Plan (2016-2020)", "Endüstriyel güçlü temel Projesi" vb. 2020 yılına kadar, Çin'in endüstriyel robot yoğunluğu hedefinin, 200,000 birim yerli üretim ve 100,000 birim bağımsız üretim ile 150 birim/kişi olması planlanıyor. Endüstriyel robot endüstrisinin gelişimini desteklemek için ulusal irade.
3. Sermaye olgusu: Sermaye, üretim ve imalat sanayine ait endüstriyel robotlara giderek daha fazla ilgi gösteriyor
Veriler, Kasım ayı başında 2017'de 166 finansman olayı ve 2018'de 153 finansman olayı olduğunu ve maksimum finansman miktarının yüz milyonlarca yuan'a ulaştığını gösteriyor. Katılımcı kurumlar arasında Sunwei, China Merchants Capital, Deutsche Union Capital, Ming Power Capital ve diğer Çinli yıldız yatırım kurumları bulunmaktadır.
3C'de endüstriyel robotların kullanımı küçük bir patlamadır
Kabuk, cam, kapak ve diğer parça imalat teknolojisinin yanı sıra tüm makine montaj teknolojisi de dahil olmak üzere 3C ürünleri, süreci ve ekipmanı olgun, yüksek tekrar işleme içeriği, yüksek emek yoğunluğu, otomatik dönüşümün özelliklerine uygun. Ancak ülkemizdeki statüko, otomasyon derecesinin hala düşük seviyede olmasıdır. Örneğin: şu anda Çin'deki 3C endüstrisindeki robotların yoğunluğu her 10,000 çalışan için yalnızca 11 birimken, Japonya ve Güney Kore'deki robotların yoğunluğu şimdiden her 10,000 çalışan için 1200 birimi aştı. 7}} çalışan. Pazar kapasitesi büyüme eğilimi açıktır. "Taban araştırması" tarafından yayınlanan sonuçlara göre, arka uç montajı, testi ve paketlemesinin kapsamlı düzeyi şu anda yüzde 15'in altındadır ve otomasyon oranı hala iyileştirme için büyük bir alana sahiptir ve büyük işletmelerin odak noktası haline gelecektir. gelecek birkaç yıl içinde.
Pazar ölçeği açısından, 3C endüstrisi büyük bir pazar olarak otomobil endüstrisinden sonra ikinci sıradadır. Ülkemiz 3C imalatında büyük bir ülke. Dünyadaki elektronik ürünlerin yaklaşık yüzde 70'i Çin tarafından üretilmekte ve monte edilmektedir. Buna karşılık, otomobil endüstrisi nispeten olgun, artımlı alan sınırlı ve temelde dört büyük ailenin tekelinde.
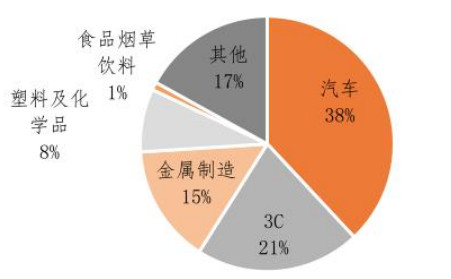
Veri kaynağı: Öngörü Teknolojisi Araştırma Enstitüsü
Sektörel zorluk/karar
İlk olarak, çekirdek parçalar ontoloji maliyetinin yüzde 70'ini kaplar, ancak büyük ölçüde ithalata dayanır.
Maliyet yapısı açısından endüstriyel robot, kontrolör, servo motor ve redüktör ve diğer çekirdek parçalara karşılık gelen kontrol sistemi, tahrik sistemi ve aktüatörden oluşur. Maliyet açısından, ana parçalar endüstriyel robotların maliyetinin büyük bölümünü, yaklaşık yüzde 72'sini oluşturuyor. Aynı çekirdek parçalar için yerli üreticiler yaklaşık 4 katına hız düşürücü, yaklaşık 2 katına servo sürücü alacak. Bunlardan motor ve redüktör büyük ölçüde ithalata bağımlıdır ve kontrolör alanı kademeli olarak yerelleştirilir.
Yerli servo motor pazarı: ilk üç Panasonic, Mitsubishi, Yaskawa Japon markalarıdır, toplam pay yüzde 45'e ulaştı, Siemens, Bosch, Schneider ve diğer Avrupa markaları üst düzey, genel pazar payı yaklaşık yüzde 30, genel pay yerli işletmelerin oranı yüzde 10'dan azdır;
Redüktör pazarında: dünya hassas redüktör pazarının yüzde 75'i Japon Hamernacho ve Nabotsk tarafından işgal ediliyor; aralarında Nabotsk, payın yüzde 60'ını oluşturan RV redüktörü üretiyor, Hamernacho, payın yüzde 15'ini oluşturan harmonik redüktör üretiyor;
Yurtiçi kontrolör pazarında Fanuc, Yaskawa ve ABB pazar payının yaklaşık yüzde 40'ına sahipken, Epson, OTC ve Staubier gibi ikinci kademe şirketler pazar payının yüzde 44'üne sahip. Çinli ve yabancı kontrolörler arasında küçük bir boşluk var. Donanımda ustalaştı, yerli markalar ise yazılımda kararlılık, yanıt hızı ve kullanım kolaylığı konusunda hala bir boşluk yaşıyor.
Saniye. Long Tail pazarında ontoloji ve entegratör, "ontoloji entegratörü" oluşturmak için entegre edilmiştir.
Çin, otomobiller ve 3C gibi yoğunlaştırılmış endüstrilere sahiptir, ancak bunların çoğu, düşük endüstriyel entegrasyona sahip genel endüstrilerdir.
Merkezi olmayan bir pazar ortamında, müşterilerin talepleri genellikle tek bir bağlantının kaynaklanması ve paletlenmesinin verimliliğini artırmak veya el emeğini değiştirmektir ve saha sürecini anlamak için gereksinimler yüksek değildir ve entegrasyon zorluğu düşüktür. Uzun kuyruk pazarında, tek bir entegratör veya ontoloji üreticisi tarafından sağlanan değer düşüktür. Bu nedenle ontoloji ve entegratör kombinasyonu sektörün tercihi haline gelir ve "ontoloji entegratörü" olur.
Üçüncü. Müşteri özellikleri, yüksek maliyet performansı, kolay dağıtım ve kolay kullanım gerektirir
Uzun Kuyruk pazarı, son derece parçalanmış müşteriler, çok düşük uygulama seviyeleri ve fiyata çok duyarlı olma özellikleriyle karakterize edilir. Eşsiz pazar özellikleri, ontoloji satıcıları için tamamen farklı ürün gereksinimleri ortaya koymaktadır:
Birincisi: yüksek maliyet performansı
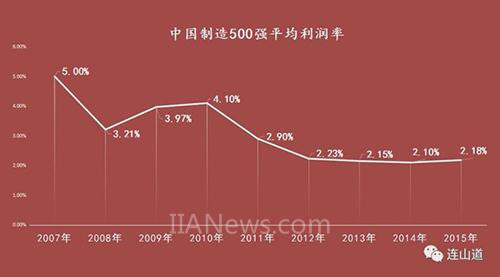
İmalat kar marjında Çin ile Amerika arasında büyük bir fark var. 2011'den bu yana Çinli üreticilerin ortalama kar marjı, altı yıl üst üste yüzde 2-3 olan ultra düşük kâr aralığında geziniyor. Buna karşılık, 2016 Fortune 500'deki Amerikalı üreticilerin ortalama kar marjı yüzde 12,2'ye, 2017 Fortune 500'deki Amerikalı üreticilerinki ise yüzde 10,9'a kadar çıkıyor. İşletme sahipleri, düşük kar marjı, kısıtlı kredi kaynakları ve yüksek finansman maliyetleri koşullarında yeni endüstriyel robot ekipmanı eklediklerinde, maliyet performans oranı kilit noktadır ve çekirdek endeks, bu döngüye geri dönen ekipman girdisidir.
Endüstriyel robotların pazar fırsatları ve zorlukları
Ontoloji entegratörleri için, çekirdek parçalar için ithal müşterileri tamamen kullanmanın maliyetini kabul etmek zordur, bu nedenle yerli çekirdek parçalar, ontoloji entegratörlerinin tercihi olarak çekirdek parçaların yerini alır veya kendi kendini geliştirir.
İkincisi: kurulumu kolay
Tek bir bağlantının küçük dönüşümü, endüstriyel robot müşterisinin fiyatının yüzbinlerce ila milyonlar arasında kalmasıyla sonuçlanıyor. Bununla birlikte, her proje, mühendis kaynaklarının verimliliğini en üst düzeye çıkarabilecek ve devir hızını artırabilecek ve kar seviyesini iyileştirmek için en iyi kılıçlardan biri haline gelebilecek mühendis kaynaklarının eşleşmesine ihtiyaç duyar. Bu, proje dağıtımını zorlaştırır. Dağıtım kolaylığı, dağıtım süresini ve çekirdek mühendis kaynak katılımını azaltarak maliyetleri düşürür.
Üçüncüsü: kullanımı kolay
Otomotiv alanındaki büyük müşterilerden farklı olarak, personelin kültürel okuryazarlığı yüksektir ve ekipman kullanımına ilişkin erken eğitime katılmak için tam zamanlı personele sahip olabilir. Uzun kuyruklu müşteriler, karmaşık düğmeleri ve çalıştırma talimatlarını sabırla öğrenebilecek profesyonellere sahip değildir. Aptal operasyon kraldır. İnsan-bilgisayar etkileşim bağlantısının kolay işletilmesi, ontoloji entegratörlerinin sürekli optimize etmesi gereken noktalardan biridir.
Şu anda, endüstriyel robot endüstrisi altın bir gelişme çağına girdi ve aynı zamanda birçok sermayenin dikkatini çekti; aralarında 3C alanının uygulanması, dikkate değer ana yönlerden biri. Şu anda kontrolörün yanı sıra redüktör ve servo motor da dört ailenin kısıtlamalarını aldı. Otomobil ve 3C dışındaki uzun kuyruklu pazar için, ontoloji ve entegratör yavaş yavaş sınır tanımaz ve entegre bir "ontoloji entegratörü" haline gelir. Ontoloji entegratörlerinin kendi kendine araştırma yeteneği, çekirdek bileşenlerin kolay devreye alınması ve kolay çalıştırılması, Long Tail pazarının başarısı için kilit faktörler haline geldi.